Accelerated Vesting verstehen: Definition, Vorteile und Praxisbeispiele
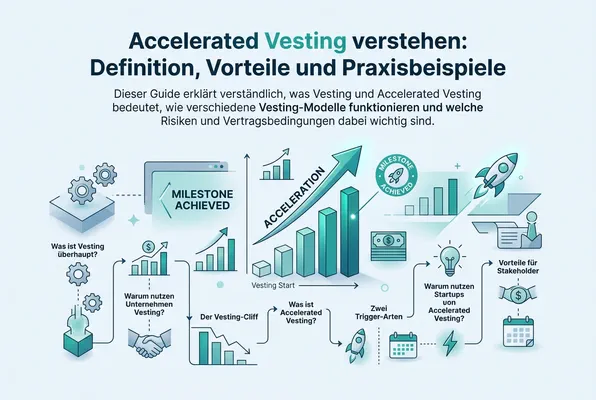
Was ist Vesting überhaupt?
Bevor wir uns dem Konzept des Accelerated Vesting widmen, lohnt sich ein Blick auf die Grundlagen. Eine Vesting-Schedule ist ein Zeitplan, der festlegt, wann Mitarbeitende, Gründer oder Investoren das volle Recht an zugeteilten Aktienoptionen oder Restricted Stock erhalten. Vesting ist damit im Kern ein Mechanismus, der Engagement und Loyalität belohnt: Wer dem Unternehmen über einen bestimmten Zeitraum treu bleibt, erhält nach und nach Anspruch auf seine Anteile.
Ein klassisches Beispiel ist ein vierjähriger Vesting-Zeitraum mit einem einjährigen Cliff. Das bedeutet: Im ersten Jahr der Zugehörigkeit passiert vesting-technisch nichts, erst nach Ablauf dieser Cliff-Periode wird ein erster, oft großer Teil der Anteile freigegeben. Danach vestet der Rest meist monatlich oder quartalsweise, bis nach vier Jahren die gesamte Anzahl an Shares oder Optionen vollständig unverfallbar ist.
Warum nutzen Unternehmen Vesting?
Der Sinn und Zweck von Vesting liegt auf der Hand: Es schützt das Unternehmen davor, dass jemand kurz nach Erhalt einer Beteiligung das Unternehmen verlässt und dennoch vollen Anspruch auf alle Anteile behält. Gleichzeitig ist Vesting ein mächtiges Bindungsinstrument, es gilt nicht umsonst als bester Freund jedes Gründerteams, weil es alle Stakeholder langfristig an den Erfolg des Unternehmens koppelt.
Der Vesting-Cliff im Detail
Ein Vesting-Cliff ist eine anfängliche Wartezeit, in der noch keine Anteile vesten. Erst nach Überschreiten dieser Schwelle, meist zwölf Monate, beginnt die eigentliche Vesting-Schedule zu greifen. Diese Klausel schützt Unternehmen davor, Anteile an Personen zu vergeben, die das Unternehmen bereits nach wenigen Wochen oder Monaten wieder verlassen.
Was ist Accelerated Vesting?
Accelerated Vesting beschreibt die Beschleunigung einer bestehenden Vesting-Schedule durch ein bestimmtes, vertraglich definiertes Ereignis. Statt den regulären, oft vierjährigen Vesting-Zeitraum vollständig abzuwarten, werden bei Eintritt dieses Ereignisses ein Teil oder sämtliche noch nicht gevesteten Anteile sofort unverfallbar. Accelerated Vesting ist damit eine Schutzklausel, die vor allem Gründer und Schlüsselmitarbeitende vor finanziellen Nachteilen bei einem Unternehmensverkauf oder einer anderen fundamentalen Veränderung bewahrt.
Die Regelung wird typischerweise bereits im Beteiligungsvertrag oder im Gesellschaftervertrag verankert und kommt in unterschiedlichen Ausprägungen vor, von einer teilweisen bis zu einer vollständigen Beschleunigung der verbleibenden Vesting-Periode.
Wie funktioniert Accelerated Vesting genau?
Technisch betrachtet wird bei Eintritt des definierten Auslösers der restliche, noch nicht gevestete Anteil an Shares oder Optionen sofort oder anteilig freigegeben. Je nach Vertragsgestaltung kann das bedeuten, dass die gesamte Vesting-Schedule auf einen Schlag abgeschlossen wird, oder dass nur ein bestimmter Prozentsatz, etwa zwölf oder 24 Monate der verbleibenden Zeit, vorgezogen wird.
Die zwei Trigger-Arten
In der Praxis unterscheidet man zwei Hauptformen:
Single-Trigger Vesting bedeutet, dass ein einziges Ereignis ausreicht, um die Beschleunigung auszulösen. Der klassische Fall ist der Verkauf des Unternehmens: Sobald die Transaktion abgeschlossen ist, werden die Anteile der betroffenen Person sofort vollständig unverfallbar, unabhängig davon, ob die Person im Unternehmen bleibt oder nicht.
Double-Trigger Vesting erfordert hingegen zwei kumulative Ereignisse. Der erste Trigger ist meist der Verkauf oder eine Übernahme des Unternehmens, der zweite Trigger die anschließende Kündigung oder Freistellung der betreffenden Person innerhalb eines bestimmten Zeitfensters nach der Transaktion. Erst wenn beide Bedingungen erfüllt sind, greift die Beschleunigung. Double-Trigger-Modelle sind in der Praxis deutlich verbreiteter, da sie sowohl die Interessen der Mitarbeitenden als auch die der Käuferseite ausgewogener berücksichtigen.
Warum nutzen Startups Accelerated Vesting?
Für Startups ist Accelerated Vesting ein wichtiges Instrument, um Schlüsselpersonen auch in unsicheren Phasen zu halten und gleichzeitig faire Bedingungen für den Fall einer Übernahme zu schaffen. Ohne eine solche Klausel könnten Gründer oder frühe Mitarbeitende im Falle eines Exits einen erheblichen Teil ihrer noch nicht gevesteten Anteile verlieren, obwohl sie maßgeblich zum Unternehmenserfolg beigetragen haben.
Investoren wiederum profitieren von Accelerated Vesting, weil gut gestaltete Klauseln das Managementteam auch nach einem Verkauf motiviert halten, zumindest bei Double-Trigger-Modellen, die eine weitere Zusammenarbeit voraussetzen. Zudem signalisiert eine durchdachte Vesting-Struktur potenziellen Käufern und neuen Investoren, dass das Cap Table sauber und professionell verwaltet wird.
Vorteile für verschiedene Stakeholder
Für Gründer und Mitarbeitende bedeutet Accelerated Vesting finanzielle Sicherheit im Falle eines Kontrollwechsels. Für das Unternehmen selbst ist es ein Instrument zur Risikominimierung, da es Streitigkeiten über unverfallbare Anteile bei einem Exit reduziert. Für Investoren ist eine klar definierte Regelung ein Zeichen von Governance-Qualität und erleichtert spätere Finanzierungsrunden oder einen Verkaufsprozess erheblich.
Welche Risiken birgt Accelerated Vesting?
Trotz der offensichtlichen Vorteile ist Accelerated Vesting kein Selbstläufer. Eine zu großzügige Single-Trigger-Regelung kann für potenzielle Käufer abschreckend wirken, da sie befürchten, dass Schlüsselpersonen nach der Transaktion direkt kündigen, sobald ihre Anteile vollständig gevestet sind. Dies kann den Unternehmenswert aus Käufersicht schmälern und sogar den Verkaufsprozess gefährden.
Auch steuerliche Aspekte spielen eine Rolle: Eine Beschleunigung der Vesting-Schedule kann dazu führen, dass der geldwerte Vorteil aus den Anteilen zu einem ungünstigen Zeitpunkt zu versteuern ist, etwa wenn der Fair Market Value der Shares zum Zeitpunkt der Beschleunigung besonders hoch ist. Eine individuelle steuerliche Prüfung ist daher in jedem Fall ratsam.
Accelerated Vesting im Vergleich zu regulärem Vesting
Der wesentliche Unterschied zwischen regulärem und beschleunigtem Vesting liegt im Zeitpunkt der Unverfallbarkeit. Während eine normale Vesting-Schedule starr über vier Jahre läuft, greift Accelerated Vesting situativ und ereignisbasiert ein. Normales Vesting folgt einem festen, zeitbasierten Zeitplan, während Accelerated Vesting typischerweise an Meilensteine oder Kontrollwechsel-Ereignisse gekoppelt ist, man spricht in diesem Zusammenhang auch von milestone-basiertem Vesting als Ergänzung zu rein zeitbasierten Modellen.
Wichtig zu verstehen ist zudem der Unterschied zwischen Vesting und Ausübung (Exercising): Vesting beschreibt lediglich, wann das Recht auf die Anteile entsteht, während das Exercising der tatsächliche Akt ist, die Optionen gegen Zahlung des Ausübungspreises in echte Aktien umzuwandeln.
Fazit: Ein zentrales Element moderner Beteiligungsmodelle
Accelerated Vesting ist längst kein Nischenthema mehr, sondern ein fester Bestandteil moderner Beteiligungsprogramme, insbesondere im Startup-Umfeld. Ob Single- oder Double-Trigger, die richtige Ausgestaltung hängt stark vom individuellen Unternehmenskontext, der Verhandlungsmacht der Beteiligten und den Erwartungen künftiger Investoren ab. Wer eine faire und zugleich wettbewerbsfähige Vesting-Schedule gestalten möchte, sollte sich frühzeitig mit den rechtlichen und steuerlichen Rahmenbedingungen auseinandersetzen, idealerweise mit professioneller Unterstützung, um sowohl Mitarbeitende als auch das Unternehmen langfristig abzusichern.
FAQ
Was bedeutet Accelerated Vesting?
Was ist der Unterschied zwischen Single-Trigger und Double-Trigger Accelerated Vesting?
Wie funktioniert ein Vesting-Cliff im Zusammenhang mit Accelerated Vesting?
Ist Accelerated Vesting steuerlich relevant?
Geschrieben von
Dominik KonoldCEO & Gründer
Dominik Konold ist CEO und Gründer der Finidy GmbH mit Schwerpunkt auf anteilsbasierter Vergütung und Treasury Accounting. Mit einem Hintergrund in Wirtschaftsprüfung und Investment Banking ist er zertifizierter Professional Risk Manager (PRMIA) und Dozent beim Bundesverband Öffentlicher Banken und der Akademie für Internationale Rechnungslegung.
Weitere Beiträge
Bad Leaver: Bedeutung, Klausel und rechtliche Folgen bei Mitarbeiterbeteiligungen
Der Artikel erklärt die Bedeutung von Bad Leaver, typische Gründe, Folgen der Klausel sowie Vesting und rechtliche Grenzen.
Good Leaver: Klauseln einfach erklärt
Dieser Artikel erklärt Good-Leaver-Klauseln, ihre Bedeutung für Mitarbeiterbeteiligungen, Vesting und Unternehmensanteile sowie die rechtlichen Folgen beim Ausscheiden von Mitarbeitern.
Cap Table Bedeutung: Was ist eine Kapitaltabelle?
Dieser Leitfaden erklärt die Cap Table Bedeutung, den Aufbau einer Kapitaltabelle sowie ESOP, VSOP und typische Fehler – alles für Startups und Investoren.
Bereit, Ihre Beteiligungsprogramme zu vereinfachen?
Erfahren Sie, wie Incentrium Ihnen hilft, anteilsbasierte Vergütung einfach zu verwalten. Buchen Sie eine Demo.
Demo buchen