Dry Income: Definition, Risiken & Lösungsansätze
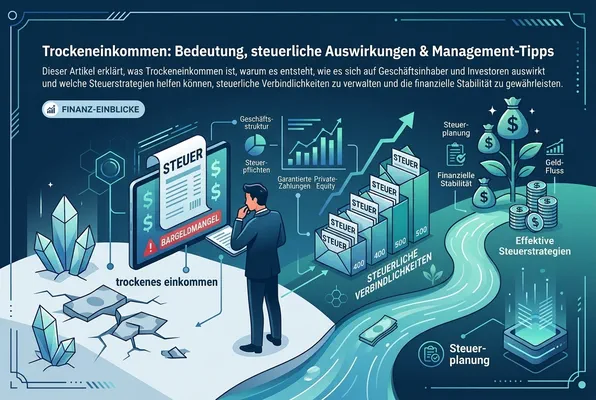
Dry Income ist ein Begriff, der vor allem im Zusammenhang mit Mitarbeiterbeteiligungen, Start-up-Investments und komplexen Gesellschaftsstrukturen immer wieder auftaucht, und dabei oft für Verwirrung sorgt. Wer sich mit Kapitalanlagen, Vergütungsmodellen oder unternehmerischen Beteiligungen beschäftigt, sollte das Konzept kennen, denn es kann erhebliche finanzielle und steuerliche Konsequenzen nach sich ziehen. In diesem Artikel erklären wir, was sich hinter dem Begriff verbirgt, welche Risiken damit verbunden sind und wie Betroffene sinnvoll vorgehen können.
Was ist Dry Income?
Der Begriff Dry Income, wörtlich übersetzt „trockenes Einkommen", beschreibt eine Situation, in der einer Person oder einem Unternehmen ein Einkommen zugerechnet wird, obwohl kein entsprechender Geldzufluss stattgefunden hat. Es handelt sich also um einen fiktiven oder buchhalterischen Ertrag, der steuerlich relevant ist, ohne dass liquide Mittel tatsächlich zur Verfügung stehen.
Dieses Phänomen tritt typischerweise in folgenden Konstellationen auf:
- Mitarbeiterbeteiligungsprogramme (ESOP), bei denen Aktienoptionen ausgeübt werden, aber die Aktien nicht sofort verkauft werden können
- Personengesellschaften, in denen Gewinne anteilig zugerechnet, jedoch nicht ausgezahlt werden
- Investmentfonds, die Erträge thesaurieren statt auszuschütten
- Venture-Capital-Strukturen, bei denen Beteiligungen im Wert steigen, ohne dass ein Verkauf erfolgt
Das zentrale Problem: Die Steuerbehörden orientieren sich häufig am Zeitpunkt der Entstehung des Anspruchs, nicht am tatsächlichen Geldzufluss. Dadurch entsteht eine Steuerpflicht, die aus eigener Tasche beglichen werden muss.
Wie entsteht Dry Income konkret?
Mitarbeiterbeteiligungen als klassisches Beispiel
Eines der häufigsten Szenarien für Dry Income findet sich bei Mitarbeiteraktienoptionen. Wird eine Option ausgeübt, entsteht ein geldwerter Vorteil, der steuerlich sofort erfasst wird. Befinden sich die erworbenen Anteile jedoch in einer Sperrfrist (Lock-up-Periode) oder handelt es sich um ein nicht börsennotiertes Unternehmen, kann der Mitarbeiter die Anteile nicht ohne Weiteres verkaufen. Die Steuerschuld entsteht dennoch, und muss beglichen werden, ohne dass entsprechende liquide Mittel vorhanden sind.
§ 19a EStG: Steuerliche Erleichterungen bei Mitarbeiterbeteiligungen
Für junge Unternehmen und Start-ups ist § 19a Einkommensteuergesetz (EStG) ein wichtiger Bestandteil der steuerlichen Rahmenbedingungen für Mitarbeiterbeteiligungen. Die Vorschrift ermöglicht unter bestimmten Voraussetzungen, die Besteuerung eines geldwerten Vorteils aus der unentgeltlichen oder verbilligten Überlassung bestimmter Vermögensbeteiligungen aufzuschieben. Dadurch soll verhindert werden, dass Mitarbeitende bereits Lohnsteuer auf eine Beteiligung zahlen müssen, obwohl ihnen noch kein entsprechender Liquiditätszufluss zur Verfügung steht. Die Regelung wurde 2021 eingeführt und im Rahmen des Zukunftsfinanzierungsgesetzes weiterentwickelt. Ob eine Beteiligung unter den Anwendungsbereich des § 19a EStG fällt, hängt unter anderem von der konkreten Ausgestaltung, der Unternehmensgröße und weiteren gesetzlichen Voraussetzungen ab. Für Unternehmen und Start-ups kann die Vorschrift deshalb ein wichtiges Instrument sein, um qualifizierte Mitarbeitende langfristig am Unternehmenserfolg partizipieren zu lassen.
Hurdle Shares und Growth Shares: Besondere Formen der Mitarbeiterbeteiligung
Neben klassischen Anteilen gibt es weitere Formen der Mitarbeiterbeteiligung, die insbesondere bei Start-ups und wachstumsorientierten Unternehmen eingesetzt werden. Dazu gehören sogenannte Hurdle Shares und Growth Shares. Bei diesen Beteiligungsmodellen wird die wirtschaftliche Teilhabe häufig so ausgestaltet, dass Mitarbeitende vor allem an der künftigen Wertsteigerung des Unternehmens partizipieren, während bereits vorhandene Unternehmenswerte teilweise den bisherigen Gesellschaftern vorbehalten bleiben. Eine sogenannte Hurdle legt dabei eine Wertschwelle fest, die zunächst überschritten werden muss, bevor die neuen Beteiligten wirtschaftlich profitieren. Solche Modelle können eine langfristige Bindung und Incentivierung fördern, werfen jedoch komplexe steuerliche und rechtliche Fragen auf. Entscheidend ist insbesondere, ob die Einräumung der Beteiligung durch das Arbeitsverhältnis veranlasst ist und ob bei der Übertragung ein geldwerter Vorteil entsteht. Die konkrete Vertragsgestaltung sollte deshalb sowohl gesellschaftsrechtliche als auch lohnsteuerliche Aspekte berücksichtigen.
Personengesellschaften und thesaurierte Gewinne
Bei Personengesellschaften wie der GmbH & Co. KG oder einer OHG werden Gewinne den Gesellschaftern anteilig zugerechnet, unabhängig davon, ob eine tatsächliche Ausschüttung erfolgt. Entscheidet sich die Geschäftsführung, Gewinne im Unternehmen zu belassen, etwa zur Finanzierung von Investitionen, müssen die Gesellschafter dennoch Steuern auf ihren Gewinnanteil zahlen.
Investmentfonds und Beteiligungsmodelle
Auch bei bestimmten Fondskonstruktionen, insbesondere im Bereich Private Equity oder Immobilienfonds, kann es zu Dry Income kommen. Werden Erträge reinvestiert statt ausgeschüttet, entsteht für die Anleger trotzdem eine steuerliche Bemessungsgrundlage.
Welche Risiken birgt Dry Income?
Liquiditätsengpässe
Das offensichtlichste Risiko ist ein Liquiditätsproblem. Steht keine ausreichende Rücklage zur Verfügung, müssen Betroffene unter Umständen Vermögenswerte veräußern, Kredite aufnehmen oder in Verhandlungen mit dem Finanzamt treten, um die Steuerschuld begleichen zu können.
Psychologische und unternehmerische Belastung
Neben den finanziellen Aspekten entsteht häufig auch psychologischer Druck. Mitarbeiter, die eigentlich von einer Beteiligung profitieren sollten, geraten in eine Situation, in der das vermeintliche Vermögen zur Belastung wird. Dies kann die Motivation und das Vertrauen in das Unternehmen beeinträchtigen.
Fehlende Planungssicherheit
Da die steuerliche Bewertung oft komplex ist und von Faktoren wie Unternehmensbewertung, Marktentwicklung oder gesetzlichen Änderungen abhängt, ist die langfristige Planung erschwert. Besonders in volatilen Märkten kann sich der Wert der zugrunde liegenden Beteiligung zwischen Entstehung des Steueranspruchs und tatsächlichem Verkauf erheblich verändern.
Dry Income in der Praxis: Ein Beispiel
Angenommen, ein Mitarbeiter eines Start-ups erhält Aktienoptionen im Rahmen eines Mitarbeiterbeteiligungsprogramms. Zum Zeitpunkt der Ausübung wird der Marktwert der Aktien auf 100.000 Euro geschätzt. Da das Unternehmen noch nicht börsennotiert ist, kann der Mitarbeiter die Anteile nicht verkaufen. Dennoch entsteht eine Steuerpflicht auf den geldwerten Vorteil. Fällt der Unternehmenswert später, etwa durch eine schwierige Marktphase oder eine Insolvenz, bleibt die ursprüngliche Steuerlast trotzdem bestehen, obwohl der tatsächliche Wert der Anteile gesunken oder sogar auf null gefallen ist.
Dieses Beispiel verdeutlicht, warum eine sorgfältige Planung im Umgang mit Beteiligungsmodellen essenziell ist.
Unternehmensbewertung, Kaufpreis und Liquidationspräferenzen
Bei der Einräumung von Vermögensbeteiligungen ist die Ermittlung des maßgeblichen Verkehrswerts von zentraler Bedeutung. Liegt der vereinbarte Kaufpreis unter dem tatsächlichen Wert der Anteile, kann die Differenz unter bestimmten Voraussetzungen als Arbeitslohn gelten und eine Lohnsteuerpflicht auslösen. Die Bewertung wird besonders anspruchsvoll, wenn ein Start-up unterschiedliche Anteilsklassen oder sogenannte Liquidationspräferenzen verwendet. Diese Präferenzen regeln beispielsweise, in welcher Reihenfolge Investoren bei einem Exit oder einer Liquidation Kapital zurückerhalten. Eine negative Liquidationspräferenz oder andere vertragliche Sonderrechte können den wirtschaftlichen Wert einer Beteiligung beeinflussen und müssen bei der Bewertung sorgfältig geprüft werden. Auch Finanzierungsrunden, unterschiedliche Stimmrechte und schuldrechtliche Nebenvereinbarungen können relevant sein. Unternehmen sollten deshalb nicht allein auf den nominellen Anteilspreis abstellen, sondern die tatsächlichen wirtschaftlichen Rechte der jeweiligen Beteiligung berücksichtigen.
Strategien zur Vermeidung und Minimierung von Dry Income
Frühzeitige Steuerplanung
Wer absehen kann, dass eine Beteiligung oder ein Gewinnanteil zu einer steuerlichen Belastung führen wird, sollte frühzeitig Rücklagen bilden. Eine realistische Einschätzung der zu erwartenden Steuerlast hilft, finanzielle Engpässe zu vermeiden.
Verhandlung von Ausschüttungsklauseln
Insbesondere bei Personengesellschaften oder Fondsbeteiligungen kann es sinnvoll sein, vertraglich eine Mindestausschüttung zu vereinbaren, die zumindest die zu erwartende Steuerlast abdeckt. Solche Klauseln sind in vielen professionellen Beteiligungsverträgen bereits Standard.
Nutzung steuerlicher Gestaltungsmöglichkeiten
Je nach Land und Rechtsform gibt es unterschiedliche Instrumente, um die steuerliche Belastung durch Dry Income zu reduzieren. Dazu zählen beispielsweise:
- Stundungsregelungen, die eine spätere Fälligkeit der Steuerschuld ermöglichen
- Spezielle Besteuerungsmodelle für Mitarbeiterbeteiligungen, die den Zeitpunkt der Besteuerung auf den tatsächlichen Verkauf verschieben
- Teilverkäufe von Anteilen zur Deckung der Steuerlast
Beratung durch Experten
Da die rechtliche und steuerliche Behandlung von Dry Income komplex und oft länderspezifisch ist, empfiehlt sich der Einsatz spezialisierter Steuerberater oder Finanzexperten. Diese können individuelle Lösungen entwickeln, die sowohl die unternehmerischen Ziele als auch die persönliche finanzielle Situation berücksichtigen.
Dry Income im internationalen Kontext
Interessanterweise unterscheiden sich die steuerlichen Regelungen zu Dry Income teils erheblich zwischen verschiedenen Ländern. Während einige Steuersysteme Stundungsmöglichkeiten oder Sonderregelungen für Mitarbeiterbeteiligungen anbieten, fehlen diese in anderen Rechtsordnungen gänzlich. Unternehmen, die international tätig sind oder Mitarbeiter in mehreren Ländern beschäftigen, sollten diese Unterschiede bei der Gestaltung ihrer Beteiligungsprogramme unbedingt berücksichtigen.
Zukunftsfinanzierungsgesetz und praktische Umsetzung in Start-ups
Das Zukunftsfinanzierungsgesetz zielt unter anderem darauf ab, die Finanzierung von zukunftssichernden Investitionen zu erleichtern und die Mitarbeiterbeteiligung in Deutschland attraktiver zu gestalten. Gerade für kleine und mittlere Unternehmen ist die Möglichkeit wichtig, Mitarbeitende am Unternehmenserfolg zu beteiligen, ohne die laufende Liquidität übermäßig zu belasten. Eine liquiditätsschonende Ausgestaltung kann dabei helfen, qualifizierte Fachkräfte zu gewinnen und langfristig an das Unternehmen zu binden. Dennoch hängt die Praxistauglichkeit eines Beteiligungsprogramms nicht allein von steuerlichen Vergünstigungen ab. Unternehmen müssen auch die gesellschaftsrechtliche Umsetzung, die Bewertung der Anteile, mögliche spätere Steuerereignisse und die Auswirkungen eines Exits berücksichtigen. Vor der Einführung eines Programms empfiehlt es sich daher, die aktuelle Rechtslage und die Voraussetzungen einer möglichen Steuerbegünstigung mit spezialisierten Steuerberatern und Rechtsanwälten zu prüfen.
Fazit: Dry Income frühzeitig erkennen und aktiv managen
Dry Income ist ein Thema, das sowohl für Arbeitnehmer mit Beteiligungsprogrammen als auch für Gesellschafter und Investoren erhebliche Relevanz besitzt. Die zentrale Herausforderung liegt darin, dass eine steuerliche Belastung entsteht, ohne dass entsprechende liquide Mittel zur Verfügung stehen. Wer sich frühzeitig mit dem Thema auseinandersetzt, Rücklagen bildet und gegebenenfalls vertragliche oder steuerliche Gestaltungsmöglichkeiten nutzt, kann die Risiken deutlich minimieren.
Gerade im Kontext moderner Vergütungsmodelle und unternehmerischer Beteiligungsstrukturen gewinnt das Verständnis von Dry Income zunehmend an Bedeutung. Eine proaktive Herangehensweise, unterstützt durch fachkundige Beratung, ist der Schlüssel, um aus einer potenziellen finanziellen Belastung keine echte Krise werden zu lassen.
FAQ
Was bedeutet Dry Income genau?
Warum entsteht bei Dry Income ein steuerliches Problem?
Wer ist besonders häufig von Dry Income betroffen?
Wie lässt sich das Risiko von Dry Income minimieren?
Geschrieben von
Dominik KonoldCEO & Gründer
Dominik Konold ist CEO und Gründer der Finidy GmbH mit Schwerpunkt auf anteilsbasierter Vergütung und Treasury Accounting. Mit einem Hintergrund in Wirtschaftsprüfung und Investment Banking ist er zertifizierter Professional Risk Manager (PRMIA) und Dozent beim Bundesverband Öffentlicher Banken und der Akademie für Internationale Rechnungslegung.
Weitere Beiträge
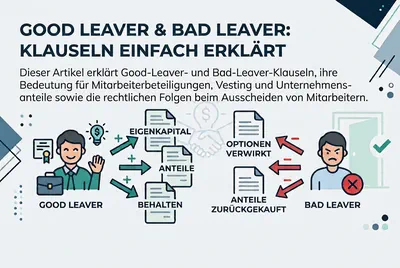
Good Leaver: Klauseln einfach erklärt
Dieser Artikel erklärt Good-Leaver-Klauseln, ihre Bedeutung für Mitarbeiterbeteiligungen, Vesting und Unternehmensanteile sowie die rechtlichen Folgen beim Ausscheiden von Mitarbeitern.
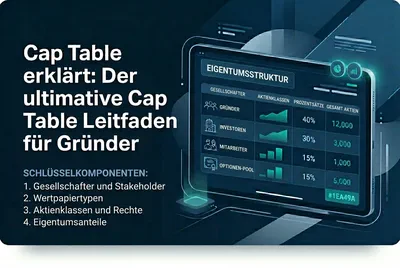
Cap Table Bedeutung: Was ist eine Kapitaltabelle?
Dieser Leitfaden erklärt die Cap Table Bedeutung, den Aufbau einer Kapitaltabelle sowie ESOP, VSOP und typische Fehler – alles für Startups und Investoren.
Was ist eine Seed-Finanzierung? Seed Leitfaden für Startups
Dieser Leitfaden erklärt verständlich und umfassend, wie eine Seed Finanzierung funktioniert, welche Investoren beteiligt sind und wie Startups erfolgreich Kapital für ihre frühe Wachstumsphase aufnehmen.
Bereit, Ihre Beteiligungsprogramme zu vereinfachen?
Erfahren Sie, wie Incentrium Ihnen hilft, anteilsbasierte Vergütung einfach zu verwalten. Buchen Sie eine Demo.
Demo buchen